Naložbeni vodnik za slovenske vlagatelje
Ta vodnik je informativne narave in ne predstavlja osebnega finančnega ali davčnega svetovanja. Številke iz preteklosti in ocene niso jamstvo za prihodnost. Pred sprejetjem naložbenih odločitev se posvetujte z licenciranim finančnim svetovalcem. Davčne informacije so bile preverjene na podlagi javno dostopnih virov (ZINR, ZDoh-2, MF pojasnila, FURS eDavki, javni ceniki ponudnikov) na dan priprave dokumenta. Zakonodaja in pogoji ponudnikov se lahko spremenijo. Podatki, ki hitro zastarajo (obrestne mere, ceniki, izdaje obveznic), so označeni z datumom preverjanja. Zadnja posodobitev: oktober 2026.
Kako izbrati, kam s prihranki
Ni vam treba poznati vseh naložb ali uporabiti vseh možnosti iz tega vodnika. Najprej odgovorite na dve vprašanji: čemu je denar namenjen in kdaj ga boste potrebovali.
Denar za nepredvidene stroške in bližnje načrtovane izdatke ima drugačno nalogo kot denar, ki ga lahko pustite naloženega veliko let. Pri prvem sta pomembna dostopnost in čim manjše nihanje vrednosti. Pri drugem tehtate možnost dolgoročne rasti proti tveganju padcev.
Šele nato izbirate, kaj boste kupili, pri kom in na kakšnem računu. Vodnik pokaže glavne možnosti in posledice posameznih odločitev, odločitev pa je vaša. Podrobne pogoje in postopke najdete v prilogi na koncu, ko jih boste potrebovali.
Kazalo
1. Čemu je denar namenjen in kdaj ga boste potrebovali?
Zakaj denar na banki ni dovolj
Za ponazoritev predpostavimo 2-odstotno letno inflacijo, kar je srednjeročni cilj ECB. Na prvi pogled malo, a učinek je velik: 100.000 € ima po 10 letih kupno moč današnjih ~82.000 €, po 20 letih le še ~67.000 €. Številka na računu ostaja enaka, kupite pa vsako leto manj.
Zato ločimo dve vrsti varnosti. Nominalna varnost pomeni, da je zaščitena številka na računu. Realna varnost pomeni, da je zaščitena kupna moč. Depozit z 1,3 % obresti pri 2 % inflaciji je nominalno varen, realno pa izgublja. V letih inflacijskih šokov še bolj: leta 2022 je inflacija v Sloveniji presegla 10 %.
V letih 1900–2024 so po podatkih UBS Global Investment Returns Yearbook 2025 prinesle toliko nad inflacijo: svetovne delnice okoli 5,2 % letno, obveznice 1,7 %, kratkoročni državni papirji (zakladne menice, po vlogi najbližje varčevanju na banki) 0,5 %. Te številke vključujejo obe svetovni vojni ter popolno izgubo v Rusiji (1917) in na Kitajskem (1949). Zlato je v letih 1900–2025 prineslo okoli 1,3 % letno nad inflacijo (v dolarjih, izdaja 2026).
Štiri vprašanja
Čemu je ta denar namenjen? Rezerva za nepredvidene stroške, konkreten cilj (avto, obnova, šolanje), dolgoročno premoženje ali dediščina? Denar z različnimi nameni sodi v različne predale. Če na primer pokojnina pokriva tekoče stroške, prihranki niso »pokojninski« denar, ampak rezerva in morda dediščina. Lahko torej čakajo dlje, kot se zdi.
Kdaj ga boste potrebovali? Denar, ki ga boste porabili v 1–5 letih, ne sodi v delnice. Denar, ki ga 15 in več let ne boste potrebovali, lahko prenese nihanja delnic. Na depozitu je varen le nominalno, saj obresti po davku pogosto ne dohajajo inflacije. Šteje čas do porabe, ne vaša starost. Strokovno temu rečemo časovni horizont.
Ga boste porabili naenkrat ali po delih? Enkraten dvig za znan cilj, redno mesečno dopolnilo prihodkov ali morda nikoli? Od tega je odvisno, koliko mora biti na varnem in kateri račun je primeren (glej INR v poglavju 4).
Kolikšen padec bi prenesli, ne da bi spremenili načrt? Če bi vrednost vaših naložb padla za tretjino in več let ostala pod izhodiščem, bi jih prodali? Razmerje med varnim in rastnim delom, ki ga v padcu ne zdržite, je napačno, četudi je na papirju dobro.
Najprej temelji
Preden prvi evro odide v sklad, uredite:
- Rezervo za 3–6 mesecev stroškov (6–12 mesecev, če so prihodki nestabilni ali živite od pokojnine) na depozitu ali varčevalnem računu pri banki z najboljšo obrestno mero.
- Drage dolgove: potrošniški krediti, limiti in kartice z obrestmi nad ~5–6 %. Poplačilo je zajamčen »donos«, ki ga nobena naložba zanesljivo ne premaga. Stanovanjski kredit z nizko fiksno obrestno mero je izjema: predčasno poplačilo se matematično pogosto ne splača, je pa legitimna izbira za mirnejše spanje.
- Šele nato dolgoročno vlaganje.
Če vam prispeva delodajalec: drugi pokojninski steber (PDPZ) je za zaposlene pogosto smiseln prvi korak. Premije znižujejo osnovo za dohodnino (do 5,844 % bruto plače, v letu 2026 največ 3.224,18 € letno), delodajalčev prispevek pa je denar, ki ga sicer ne bi dobili. Slabosti: denar je praviloma zaklenjen do upokojitve, stroški so višji kot pri ETF-jih, izbor skladov pa omejen.
2. Koliko na varnem, koliko za rast?
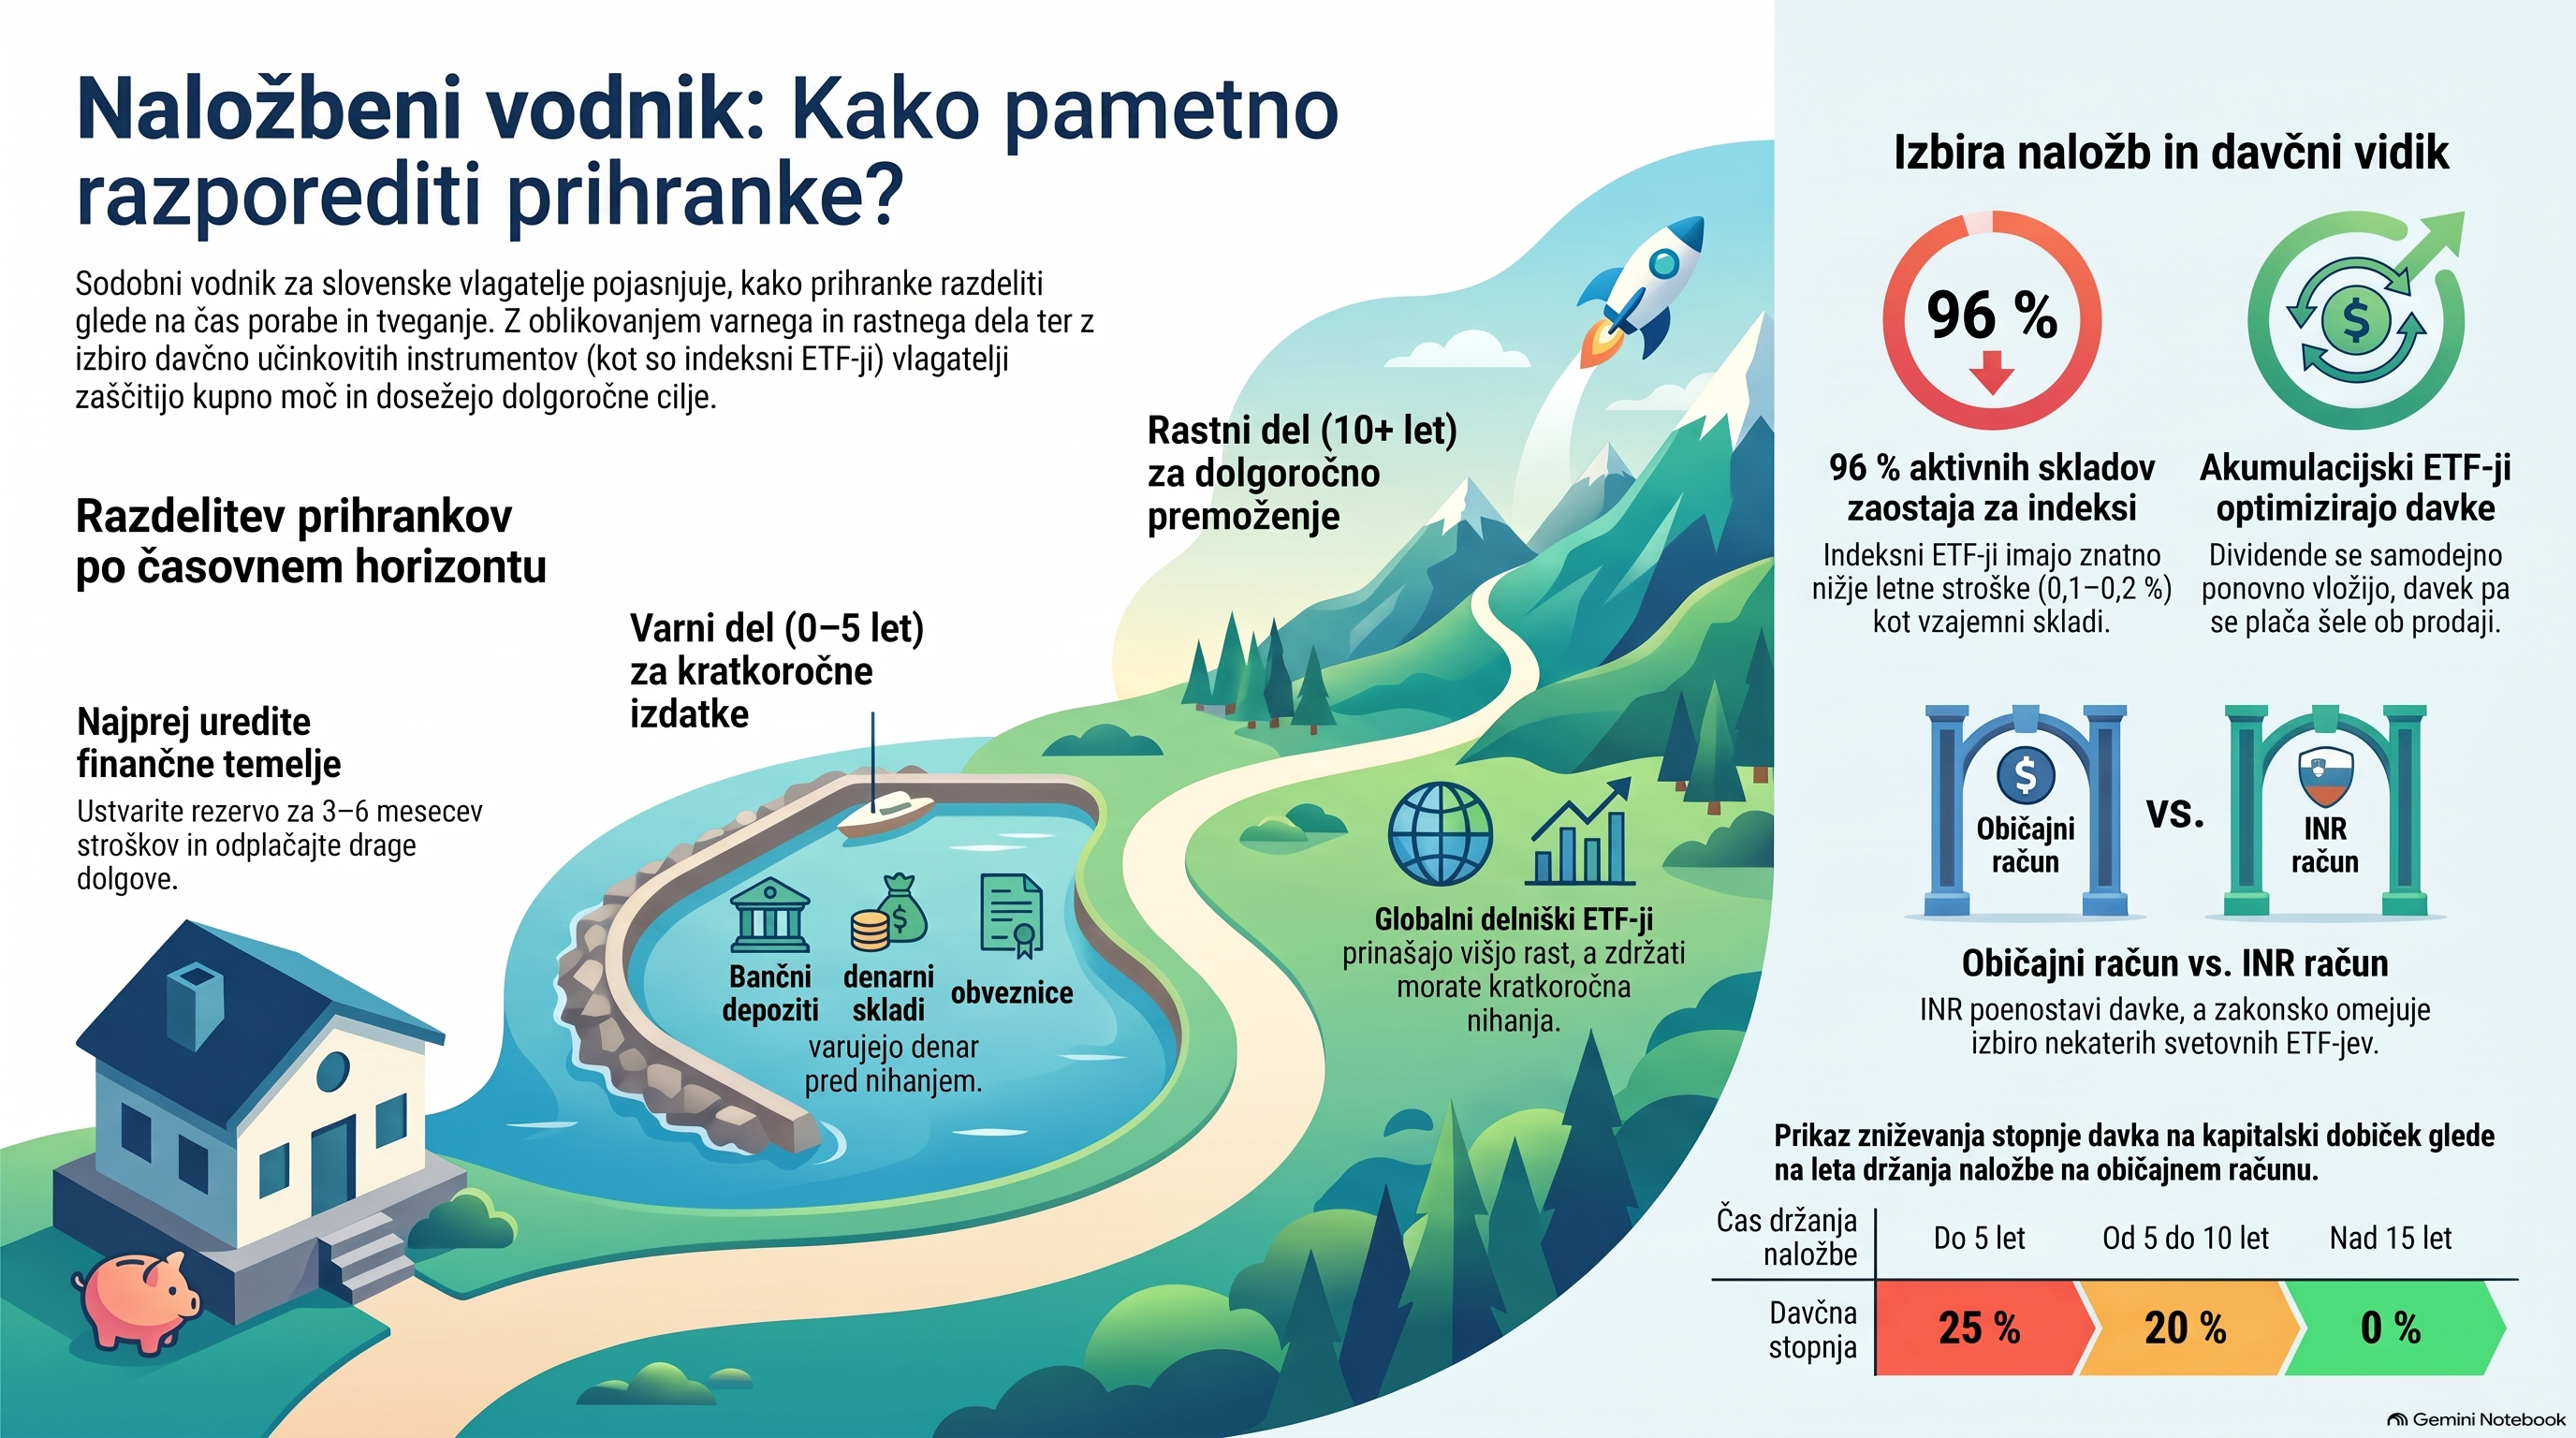
Prihranke razdelite na dva dela. Varni del je za denar, ki ga boste potrebovali v naslednjih letih. Rastni del je za denar, ki lahko čaka 10 in več let.
Varni del: kateri instrument za kateri rok
Varni del je denar za načrtovane izdatke: ob potrebnem času mora biti na voljo v predvidljivem znesku.
- 0–2 leti: depozit ali denarni sklad. Depozit je zajamčen in ne niha. Denarni sklad (npr. XEON) sledi kratkoročni evrski obrestni meri (€STR) in skoraj ne niha, ni pa bančna vloga. Davčno: obresti depozita so do 1.000 € letno neobdavčene in brez napovedi. Dobiček denarnega sklada je kapitalski dobiček (v prvih 5 letih 25 %), a se od njega odštejejo normirani stroški: 1 % nakupne in 1 % prodajne vrednosti, največ do višine dobička. Pri kratki naložbi je davčna osnova zato pogosto majhna ali nič, napoved pa morate oddati. Depozit je predvsem preprostejši.
- 2–5 let: obveznice z ustrezno zapadlostjo, ki jih držite do konca, npr. 3-letne ljudske obveznice. Če jih prodate prej, dobite tržno ceno.
Obvezniški sklad (npr. VAGF) ni denar za izdatke. Je dolgoročni blažilec nihanj ob delnicah, a njegova vrednost niha: leta 2022 je padel za 10–15 %. Za približno koliko odstotkov pade ob dvigu obrestnih mer za 1 odstotno točko, pove njegova duracija (pri VAGF okoli 6).
Rastni del
Za denar, ki lahko čaka 10–15 let in več, so najprimernejše globalno razpršene delnice, najpreprosteje en globalni delniški sklad (ETF). Dolgoročno so prinesle največ, a lahko padejo za 30–60 % in okrevanje traja leta. Kdor je svetovne delnice v evrih kupil na vrhu leta 2000, je na povrnitev čakal več kot 13 let.
Kaj pomeni posamezno razmerje
| Razmerje (delnice/varno) | Padec portfelja | Kaj dobite v zameno |
|---|---|---|
| 30/70 | okoli −12 % | manjša nihanja, a nižja dolgoročna rast |
| 50/50 | okoli −20 % | polovica dolgoročno raste, druga polovica krije izdatke med okrevanjem |
| blizu 100 % delnic | okoli −40 % | najvišja pričakovana rast, a v padcu ni varnega dela za izdatke |
Ponazoritev: delnice padejo za 40 %, varni del pa ne izgubi vrednosti. To ni največji možni padec: v letih 2000–2003 in 2007–2009 so svetovne delnice od vrha do dna izgubile več kot polovico. Takrat bi portfelj 50/50 izgubil več kot četrtino, z obvezniškim skladom namesto varnega dela, ki bi padel za 10 %, pa še več.
Padec je posebej boleč, če morate ravno takrat prodajati naložbe za življenjske stroške. Prodaja po nizkih cenah portfelj trajno oslabi, čeprav se trg pozneje opomore. Temu se reče tveganje zaporedja donosov. Zato naj varni del krije tisti del izdatkov, ki ga morate pokriti iz prihrankov (ne vseh stroškov, če jih delno krije plača ali pokojnina), za toliko let, kolikor lahko traja okrevanje delnic: zgodovinsko do 10 let in več.
Valuta: varni del imejte v evrih, ker so vaši izdatki v evrih (zato je VAGF zavarovan v EUR). Pri delnicah z dolgim rokom tujih valut ne zavarujte: zavarovanje stane, na dolgi rok pa so tuje valute tudi zaščita, če bi evro zašel v težave.
3. Katere naložbe pridejo v poštev?
| Naložba | Za kaj | Prednost | Slabost |
|---|---|---|---|
| Bančni depozit | rezerva, 0–2 leti | zajamčen do 100.000 € na banko, ne niha | nizke obresti, realno pogosto izguba |
| Ljudske obveznice | 2–5 let, zneski nad jamstvom | terjatev do države, fiksne obresti (izdaje 2024–2026: 2,75–3,40 %) | vpis le ob izdajah, pozneje nakup in prodaja na borzi po tržni ceni |
| Denarni sklad (npr. XEON) | 0–2 leti, večji zneski | sledi kratkoročni evrski obrestni meri, nizki stroški | ni bančna vloga (brez depozitnega jamstva), dobiček obdavčen kot kapitalski dobiček |
| Obvezniški ETF (npr. VAGF) | blažilec za dolgi rok | razpršenost, nizki stroški | vrednost niha, ob dvigu obrestnih mer pade |
| Globalni delniški ETF (npr. VWCE) | rast, 10–15+ let | tisoči podjetij, stroški okoli 0,1–0,2 % letno | padci 30–60 % |
| Domači vzajemni sklad | rast z osebnim svetovanjem | slovenščina, preklopi med podskladi z odlogom davka | stroški praviloma 1,5–2,5 % letno in vstopna provizija |
| Zlato (neobvezno) | zavarovanje, 5–10 % | brez izdajatelja, pomaga v nekaterih krizah | ne izplačuje obresti ali dividend, dolga sušna obdobja |
| Bitcoin (neobvezno) | majhna stava, 0–3 % | možen velik dobiček | padci 50–85 %, lahko izgubi vse |
Stroški odločajo. Indeksni ETF sledi izbranemu indeksu in stane okoli 0,1–0,2 % letno (obstajajo tudi aktivno upravljani ETF-ji, a v tem vodniku govorimo o indeksnih). Domači vzajemni sklad z aktivnim upravljanjem stane praviloma 1,5–2,5 % letno in še vstopno provizijo. Razlika 1,5 % na 100.000 € je okoli 1.500 € na leto, v 15 letih več deset tisoč evrov. Po podatkih S&P (SPIVA) je v desetih letih do konca 2021 za primerjalnim indeksom zaostalo 96 % aktivno upravljanih globalnih delniških skladov v evrih.
Akumulacijski ali distribucijski sklad? Sklad lahko prejete dividende ponovno vloži, namesto da bi vam jih izplačal. Takemu skladu pravimo akumulacijski (angl. accumulating), tistemu, ki jih izplačuje, pa distribucijski. Za slovenske vlagatelje je akumulacijski praviloma boljši, ker davek plačate šele ob prodaji, po 15 letih pa nič (poglavje 5).
Obveznice: kdaj se splačajo? Če obveznico držite do zapadlosti, zaslužite približno toliko, kolikor je bila njena donosnost ob nakupu (angl. yield to maturity). Zato izberite zapadlost, ki se ujema z rokom porabe, in donosnost primerjajte z inflacijo, ki jo pričakujete do zapadlosti. Kdor je v letih 2020–2021 kupil obveznice z donosnostjo okoli 0 %, je izgubil dvakrat: sklad evrskih državnih obveznic je v letih 2021–2025 izgubil 14 % vrednosti, cene v Sloveniji pa so zrasle za okoli 26 %. Skupaj je to okoli tretjina kupne moči. V letih 2023–2026 so 10-letne državne obveznice spet nesle 2–3,5 % in lahko ohranijo kupno moč. Kje preveriti trenutne podatke, je navedeno med viri.
Zlato ne izplačuje obresti ali dividend, donos je le sprememba cene. Zato ni naložba v rast, ampak zavarovanje: nima izdajatelja, ki bi lahko propadel, ni ga mogoče natisniti in v vaših rokah ga ni mogoče zamrzniti. V letih 2001–2025 se je v evrih podražilo skoraj 13-krat (svetovne delnice z dividendami okoli 4,5-krat), od 1980 do 2001 pa je v dolarjih izgubilo 70 % (viri in metoda v prilogi F). Če ga želite, ga imejte 5–10 % in enkrat letno delež vrnite na ciljno vrednost (angl. rebalancing). Ne kupujte ga zato, ker je pravkar zraslo.
Bitcoin je digitalno premoženje brez izdajatelja in z omejeno ponudbo (največ 21 milijonov enot). Njegova vrednost je odvisna le od tega, ali ga bodo ljudje želeli imeti tudi v prihodnje. V letih 2016–2025 se je v evrih podražil okoli 190-krat, vsakih nekaj let pa pade za 50–85 % (priloga F). Če ga želite, naj bo delež tako majhen (0–3 %), da vas popolna izguba ne prizadene. Kdor ga ne želi, ne dela napake.
Česa ne potrebujete: sektorskih, tematskih (npr. AI) in vzvodnih ETF-jev, visokodonosnih obveznic podjetij (v krizah padejo kot delnice) in drugih kriptovalut. Posamezne delnice, če vas veselijo, omejite na majhen delež, ki ga lahko izgubite.
Ne vse na Slovenijo. Vaša služba, pokojnina in stanovanje so že velika stava na Slovenijo in evro. Globalni sklad to razprši, saj je večina njegove vrednosti zunaj evrskega območja (okoli 60 % v ameriških podjetjih). Dodatne slovenske delnice, obveznice nad varnim delom ali druga nepremičnina doma pa stavo podvojijo. Naložbena nepremičnina je pri nas pogosto prva izbira, a pomeni en trg, eno lokacijo, delo z najemniki in nizko likvidnost (več v prilogi I).
Kaj če gre zelo narobe?
Popolne zaščite ni, veliko škode pa lahko zmanjšate z nekaj preprostimi koraki. Varni del ščiti pred padci trgov, globalno razpršeni rastni del pa pred težavami države in valute, zato imate oba.
Zlom trgov. Svetovne delnice so v letih 2000–2003 in 2007–2009 izgubile več kot polovico vrednosti in si opomogle. Pomaga to, kar je že v načrtu: varni del za več let izdatkov in nobene prodaje v padcu.
Vojna ali razpad doma. Težava ni le vrednost, ampak tudi dostop. V drugi svetovni vojni in po njej so nemške delnice realno izgubile 88 %, nemške obveznice 91 %, japonske delnice 96 %, v Rusiji leta 1917 in na Kitajskem leta 1949 pa so domači vlagatelji izgubili vse (Credit Suisse Yearbook 2016). Svetovni portfelj je vse to prestal: 5,2 % letno iz poglavja 1 te izgube že vključuje. Ko so indeksi leta 2022 ruske delnice odpisali na nič, je šlo v globalnem skladu za manj kot pol odstotka vrednosti (FTSE Russell). Tudi blizu nas se je to že zgodilo: devizne vloge so bile ob razpadu Jugoslavije zamrznjene, podrejene obveznice slovenskih bank so bile leta 2013 izbrisane, v Grčiji pa so bile banke leta 2015 tri tedne zaprte, dvigi pa omejeni na 60 € na dan.
- Ščiti: globalno razpršene delnice, vrednostni papirji pri posredniku (ločeni od premoženja posrednika, za razliko od bančne vloge), razpršitev med več bank in posrednikov (tudi v drugi državi EU), zlato in v manjši meri bitcoin v lastni hrambi.
- Ščiti slabo: vloge nad 100.000 € v eni banki, večji delež slovenskih delnic in obveznic, druga nepremičnina v Sloveniji.
- Kaj naredite: doma imejte nekaj gotovine v manjših bankovcih za osnovne stroške nekaj tednov. Preverite, da do računov pridete tudi iz tujine in brez enega samega telefona ali kartice SIM, in to dopišite v finančno pismo (poglavje 6). Najbolj prenosljivo premoženje pa so znanje, jeziki, zdravje in poznanstva.
AI. Če AI res spremeni gospodarstvo, lahko dobički podjetij rastejo, plače in prek prispevkov tudi pokojnine pa so pod pritiskom. Delnice so takrat delno zavarovanje za vašo službo, tematski skladi pa za to niso potrebni, ker so največja podjetja že v globalnem skladu. Če je AI deloma mehurček, je to padec kot po letu 2000, zato je rastni del namenjen denarju, ki lahko čaka.
Ne pretiravajte. Razpad evra je malo verjeten. Kdor iz strahu vse prenese v dolar, zlato ali kripto, ni ustvaril zaščite, ampak novo tveganje.
4. Kje in kako to uredim?
Odločate se o treh ločenih stvareh:
- Kaj kupujem: naložbo iz poglavja 3.
- Pri kom: pri slovenski banki ali upravljavcu skladov ali pri tujem spletnem posredniku.
- Na kakšnem računu: na običajnem ali na INR.
Kombinirate lahko. Rezerva je lahko na slovenski banki, ljudske obveznice v neposredni lasti, globalni ETF pri tujem posredniku. Čim manj računov pa pomeni lažje upravljanje in lažje dedovanje.
Pri kom
Slovenska banka, borznoposredniška hiša ali upravljavec skladov (npr. NLB, OTP, Ilirika, Triglav Skladi, Generali Investments, Sava Infond): - vse v slovenščini, po želji osebni svetovalec; - posrednik pripravi podatke za davčno napoved; - preprosto dedovanje, ker je vse v slovenskem sistemu; - tudi tu lahko kupite poceni indeksne ETF-je, a so provizije za nakup in hrambo višje kot pri tujih spletnih posrednikih. Domači aktivno upravljani skladi in svetovanje so dodatna storitev s svojo ceno.
Tuji spletni posrednik (reguliran v EU): - najnižji stroški, mesečni nakupi pogosto brezplačni; - angleščina, davčno napoved oddate sami (pri akumulacijskem ETF-ju šele ob prodaji); - dedovanje traja dlje in zahteva prevedene dokumente; - če pri tujem ponudniku odprete plačilni račun (račun z IBAN, npr. pri Trade Republic), ga morate v osmih dneh prijaviti FURS. To je ločeno od davčne napovedi.
Za začetek zadoščajo trije: Trade Republic (najpreprostejša aplikacija), Interactive Brokers (najširša ponudba, primeren za večje zneske) in Finax (robo-svetovalec, ki vse uredi namesto vas za 1,23 % letno z DDV). Več o ponudnikih je v prilogi.
Strošek naložbe ni strošek ponudnika. Primerjajte tri plasti stroškov:
- Letni strošek naložbe (TER), vgrajen v ceno sklada: okoli 0,1–0,2 % pri indeksnem ETF-ju, praviloma 1,5–2,5 % pri aktivno upravljanem skladu (poglavje 3). Dolgoročno odloča največ.
- Strošek ponudnika za isto naložbo: provizije za nakup in morebitna skrbnina. Pri vplačevanju 65.000 € v 10 letih (en nakup ETF-ja na leto) je to pri tujem spletnem posredniku nekaj deset evrov, pri domačem ponudniku (tudi za INR) nekaj sto.
- Svetovanje ali upravljanje, če ga želite, npr. Finax za 1,23 % letno (1 % + DDV) ali osebni svetovalec.
Pri manjših zneskih so razlike v drugi plasti zanemarljive in je preprostost pomembnejša.
Na kakšnem računu: običajni ali INR
INR (individualni naložbeni račun) ni ponudnik, ampak posebna vrsta računa, ki jo ponujajo nekateri slovenski ponudniki.
- Kaj poenostavi: med vlaganjem ni slovenskega davka (tuji davek od dividend ali obresti je možen). Ob dvigu ponudnik sam obračuna 15 % od doseženega donosa (vsak dvig se najprej šteje za donos), po 15 letih brez dvigov pa nič. Davčne napovedi vam ni treba oddajati.
- Kaj omejuje: v prvem letu lahko vplačate do 20.000 €, nato do 5.000 € letno. Številni globalni ETF-ji, tudi VWCE, niso dopustni. INR lahko odprete samo enkrat v življenju in imate le enega (ponudnika zamenjate s prenosom). Zakonca ne moreta imeti skupnega.
- Pozor pri dvigih: vsak dvig znova začne šteti 15-letni rok za 0 %. Če boste denar redno črpali, 0 % morda nikoli ne dosežete.
- Kje preveriti: ponudnike vodi register ATVP. Ponudnik sam določi, katere naložbe res ponuja.
Na običajnem računu ni omejitev, davek pa pada s časom držanja (25 % → 0 % po 15 letih, poglavje 5). Največ INR prinese pri denarju, ki ga 15 let ne nameravate dvigovati. A tudi brez 0 % je lahko ugoden: 15 % je manj kot 20–25 %, ki veljata na običajnem računu v prvih 10 letih, davek pa se odloži do dviga. To primerjajte z omejitvami izbora in stroški ponudnika. Podrobnosti so v prilogi.
Je denar varen?
Vloge na banki so zajamčene do 100.000 € na osebo na banko. Vrednostni papirji (skladi, delnice, obveznice) pri posredniku so vodeni ločeno od njegovega premoženja, zato ob njegovem propadu praviloma niso del stečajne mase. Če posrednik ne bi mogel vrniti vaših papirjev ali denarja, velja še jamstvo do okoli 20.000 € (pri slovenskih ponudnikih 22.000 €). Glavno tveganje torej ni propad posrednika, ampak nihanje trga.
Kako začeti
Če vlagate iz plače, nastavite mesečni varčevalni načrt (npr. 200 € v globalni ETF vsak mesec). Nakup teče samodejno in vprašanje »ali je zdaj pravi trenutek?« izgine (angl. dollar-cost averaging). Večji enkratni znesek lahko vložite naenkrat, kar je statistično v ~2/3 primerov donosneje, ali postopno v 6–12 mesecih, kar pomeni manj obžalovanja, če trg takoj pade. Pomembno je, da načrt določite vnaprej in se ga držite.
5. Kaj morate vedeti o davkih?
| Naložba | Med držanjem | Ob prodaji ali dvigu | Kdo uredi napoved |
|---|---|---|---|
| Depozit, ljudske obveznice (neposredno) | obresti do skupno 1.000 € letno brez davka, nad tem 25 % | ni davka na dobiček | vi, le če obresti presežejo 1.000 € |
| Akumulacijski ETF (tudi denarni, npr. XEON), domači sklad | nič | 25 % do 5 let, 20 % do 10, 15 % do 15, nato 0 % | vi (domači posrednik pripravi podatke) |
| Distribucijski ETF | 25 % od vsake dividende | kot zgoraj | vi, vsako leto |
| INR | nič | 15 %, po 15 letih brez dvigov 0 % | ponudnik, napoved ni potrebna |
| Fizično zlato, bitcoin neposredno | nič | trenutno ni davka (če ne gre za opravljanje dejavnosti) | ni napovedi |
| Zlati ETC, kripto ETN | nič | odvisno od pravne oblike: če gre za izvedeni finančni instrument, od leta 2026 25 % ne glede na čas držanja | vi |
- Lestvica velja za vsak nakup posebej. Pri delni prodaji se najprej štejejo najstarejši deleži (angl. FIFO), zato so po 15 letih najstarejši deleži neobdavčeni.
- Kar šteje že pri izbiri: pri akumulacijskem skladu napoved nastane šele ob prodaji. Pri mesečnem varčevanju torej ne oddajate ničesar, dokler ne prodate.
- Prodaja z izgubo: napoved oddate tudi takrat. Izguba zniža dobiček iz drugih prodaj v istem letu, v naslednja leta pa se praviloma ne prenese. Ne prizna se, če 30 dni pred prodajo ali po njej kupite vsebinsko enak papir, kar lahko velja tudi pri mesečnem varčevalnem načrtu v istem skladu.
- Rok: napoved za preteklo leto oddate prek eDavkov praviloma do 28. februarja (če je ta dan dela prost, prvi naslednji delovni dan). Postopek korak za korakom je v prilogi.
Davčni status kriptosredstev je bil preverjen 13. 10. 2026. Predlog 25-odstotnega davka je bil decembra 2025 umaknjen, a se lahko vrne.
6. Kaj naredite po začetku?
Enkrat letno preglejte portfelj: - Ali sta namen denarja in čas do porabe še enaka? Če se je rok skrajšal, povečajte varni del. - Vrnite se na izbrano razmerje, če ste od njega odstopili za več kot npr. 5 odstotnih točk (delnice so na primer zrasle s 60 na 67 %). Odstopanje najprej popravljajte z novimi vplačili: nekaj časa kupujte samo tisto, česar je premalo. Če prodajate, upoštevajte stroške in davek, saj je na običajnem računu prodaja v prvih 15 letih obdavčena. Namen je ohraniti izbrano raven tveganja, ne ugibati, kaj bo zraslo. - Ne prodajajte v paniki in ne kupujte tistega, kar je pravkar zraslo.
Za bližnje pripravite »finančno pismo«: seznam vseh računov, kontaktov in navodil. Če imate kripto v lastni hrambi, zapišite, kako dediči pridejo do obnovitvenega gesla, sicer je zanje izgubljen. To je najkoristnejši dokument, ki ga lahko pustite.
Če že živite od prihrankov: izdatke črpajte iz varnega dela, delnic v padcu ne prodajajte. Varni del naj krije več let izdatkov, dopolnjujte pa ga iz delniškega dela, ko je ta nad izbranim deležem. Bitcoin ima v tej fazi kvečjemu simbolično mesto. Če imate INR, upoštevajte pravilo o dvigih iz poglavja 4.
Koliko črpati? Za izdatke, ki jih ne pokrije pokojnina, je grobo izhodišče 2–4 % vrednosti naložb v prvem letu, nato znesek vsako leto prilagodite inflaciji. Višja stopnja pomeni več denarja za porabo, a večje tveganje, da ga zmanjka. V ZDA je 4 % s 50–75 % delnic v preteklosti zdržalo vsaj 30 let (pred davki in stroški), širša raziskava razvitih trgov pa je za 65-letni par ob 5-odstotnem tveganju, da denarja zmanjka, prišla le do 2,31 %. Bližje 4 % ste lahko, če načrtujete krajše obdobje, pokojnina pokrije osnovne stroške in lahko v slabih letih porabite manj.
Če bo denar najverjetneje ostal dedičem: zakonec in otroci ne plačajo davka na dediščino. Dediči prevzamejo naložbe po vrednosti ob dedovanju, zato pokojnikov nerealiziran dobiček ostane neobdavčen. Za del premoženja, ki ga ne boste porabili, je zato »drži do smrti« lahko davčno boljše od prodaje in ponovnega nakupa. Pri INR se dedovanje šteje kot izplačilo z INR, ki pa je oproščeno davka, če v zadnjih 15 letih pred smrtjo ni bilo izplačil. Postopki dedovanja so v prilogi.
Uporabni viri
- Obrestne mere depozitov: Obrestuj.si. Jamstvo za vloge: Banka Slovenije, register bank.
- Je ponudnik legitimen? Preverite pred nakazilom: register ATVP, opozorila ATVP, Scam Broker Shield, za kripto register MiCA pri ESMA (razdelek Interim MiCA Register).
- Primerjava posrednikov: BrokerChooser za Slovenijo. Kje je hranjena gotovina pri Trade Republic: pojasnilo.
- Skladi: justETF (stroški, akumulacijski ali ne, velikost) in Strategy Builder (kako bi se preprost portfelj obnašal v preteklosti).
- Obveznice in INR: ljudske obveznice, INR, zakladne menice. Trenutne donosnosti državnih obveznic: ECB (10-letna ročnost), inflacija: SURS.
- Davki: eDavki, Tax-Wizard (pripravi napoved, ~25 €/leto), kripto: FURS, izvedeni finančni instrumenti: FURS.
- Pojmi: Investopedia (angleško, davčni primeri so ameriški; za slovensko davčno obravnavo preverite aktualna pojasnila FURS).
Priloga: podrobnosti za izvedbo
Tega ni treba prebrati za osnovno odločitev. Razdelek preberite, ko se odločate za konkretno možnost.
A. Depoziti in neobanke
(podatki preverjeni 13. 10. 2026)
Obrestne mere na slovenskih bankah so med najnižjimi v evrskem območju. Po podatkih ECB je bila junija 2026 povprečna obrestna mera za nove vezane vloge gospodinjstev v Sloveniji 1,33 % (za vezave do enega leta le 0,72 %), v evrskem območju pa 2,09 % (2,03 %). Pri inflaciji okoli 2 % ali več depoziti realno pogosto prinašajo izgubo.
Posamezne banke občasno ponujajo bistveno višje akcijske obrestne mere (oktobra 2026 je bil razpon ponudb za 12-mesečno vezavo 0,70–3,30 %, najvišja mera brez dodatnih pogojev pa 2,50 %), a najvišje mere so praviloma časovno omejene in pogojene (nova sredstva, paketni račun, prenos plače). Redna mera iste banke je lahko trikrat nižja. Ponudbe primerjajte tik pred vezavo, ne po spominu. Neobanke: Trade Republic obrestuje neinvestirano gotovino po obrestni meri, ki sledi obrestni meri ECB za mejni depozit (v letu 2026 med 2,00 in 2,50 %). Aktualno stopnjo in pogoje preverite ob odprtju računa. Zaščita gotovine je odvisna od tega, kje so sredstva dejansko razporejena. Del pri partnerskih bankah je krit z zakonskim jamstvom za vloge do 100.000 € na banko, del v skladih denarnega trga oziroma likvidnostnih skladih pa ni bančna vloga in zanj velja ločitev sredstev pri skrbniku, ne depozitno jamstvo. Revolut ponuja dvoje: varčevalni račun (Instant Access Savings), ki je bančna vloga pri litovski Revolut Bank UAB z jamstvom do 100.000 €, in račun Flexible, ki vlaga v sklade denarnega trga. Ta ni bančna vloga in zanj velja zaščita naložb do 22.000 €, ne depozitno jamstvo. Obrestne mere so odvisne od paketa (v letu 2026 okoli 1–2,5 % bruto). Donos iz skladov denarnega trga ni obresti na bančni depozit, zato zanj oprostitev 1.000 € praviloma ne velja.
B. Ljudske obveznice
(podatki preverjeni 13. 10. 2026)
Ljudske obveznice izdaja Republika Slovenija (Ministrstvo za finance) izključno za fizične osebe. Gre za 3-letne obveznice s fiksno obrestno mero. Obveznica je neposredna terjatev do države: za poplačilo stoji kreditna sposobnost Republike Slovenije in ni omejena z zneskom, kot je depozitno jamstvo (100.000 €). Za zneske nad depozitnim jamstvom je zato praviloma varnejša izbira od depozita. Pri prodaji pred zapadlostjo pa je vlagatelj izpostavljen tržni ceni na borzi, ki je lahko nižja od nominale.
| Izdaja | Datum | Oznaka | Obrestna mera | Skupna nominalna vrednost |
|---|---|---|---|---|
| 1. izdaja | Feb 2024 | RS94 | 3,40 % | 261 mio € |
| 2. izdaja | Mar 2025 | RS96 | 2,75 % | 250 mio € |
| 3. izdaja | Apr 2026 | RS99 | 3,00 % | 225 mio € (6.893 vlagateljev) |
Tretja izdaja (RS99, izdana 2. 4. 2026, zapadlost 2. 4. 2029) je poučen primer, kako se pogoji prilagajajo trgu: kupon je bil ob objavi ponudbe 13. 3. 2026 določen pri 2,60 %, med vpisom (24. 3. 2026) pa zvišan na 3,00 %. Novost tretje izdaje: vpis je bil prvič mogoč tudi za mladoletnike in prek INR računa. Dosedanje izdaje so bile med februarjem in aprilom. Do oktobra 2026 nova izdaja ni bila napovedana.
Pri vpisu ob izdaji je najmanjša naložba 1.000 € (1 obveznica), največja pa je bila pri prvi izdaji 100.000 €, pri naslednjih dveh 250.000 €. Obresti se izplačujejo letno. Po izdaji so obveznice uvrščene na Ljubljansko borzo, kjer je zagotovljen vzdrževalec likvidnosti, tako da jih je mogoče kupiti ali prodati tudi po izdaji.
Davčna obravnava: Obresti ljudskih obveznic (izdaje 2024–2026, tj. RS94, RS96, RS99) delijo skupni prag 1.000 € letne oprostitve z obrestmi bančnih depozitov. Do skupno 1.000 € obresti letno je davek 0 %, nad tem 25 %. Pri 3,00 % obrestni meri in naložbi ~33.000 € obresti ravno ostanejo pod pragom. FURS obrazec za depozitne obresti eksplicitno navaja tudi obresti iz navedenih izdaj ljudskih obveznic.
Neposredno ali prek INR? Oprostitev 1.000 € velja samo pri neposrednem imetništvu. Znotraj INR se donos obdavči ob izplačilu po 15 % (ali je oproščen, če so izpolnjeni pogoji INR). Če skupne obresti z depoziti ostanejo pod 1.000 € letno, je neposreden nakup praviloma davčno ugodnejši. Če je prag že porabljen, je lahko INR davčno ugodnejši od 25 % na obresti nad pragom. Upoštevajte še stroške računa in kdaj boste denar dvignili.
C. INR podrobno
INR je poseben, zakonsko definiran okvir računa za vlaganje fizičnih oseb (slovenskih davčnih rezidentov). Ključna prednost: dohodki znotraj INR računa se v Sloveniji ne obdavčujejo sproti, temveč se obdavčitev zgodi ob izplačilu z računa. Izvajalec (ponudnik INR) izvede davčni odtegljaj, tako da vlagatelju ni treba oddajati davčnih napovedi za dohodke iz INR.
Kdo ga lahko odpre: Vsak rezident Slovenije. Imetnik ima lahko odprt samo en INR in ga lahko odpre samo enkrat. Računa ne zapirajte z namenom, da bi pozneje odprli novega: ponudnika zamenjate s prenosom INR. INR ne more biti skupni račun dveh oseb. To je pomembno za zakonca ali partnerja: vsak mora odpreti svojega.
Vplačilne omejitve:
- Osnovni podračun: Do 20.000 € v letu odprtja, nato do 5.000 €/leto. Na ta podračun se kupuje večina instrumentov (tudi ETF-ji, če so dopustni).
- Posebni podračun: Dodatnih 5.000 €/leto (šele od leta po odprtju), a samo za slovenske/RS instrumente (npr. ljudske obveznice, delnice na Ljubljanski borzi).
- Skupni življenjski limit vplačil (osnovni + posebni): 150.000 €.
Ključna omejitev za ETF-je: ZINR (7. člen, 2. odstavek) zahteva, da ETF in UCITS (KNPVP) po naložbeni politiki vlagajo samo v izdajatelje s sedežem v EU/EGP/OECD. To pomeni, da številni »globalni« ETF-ji, vključno z VWCE (Vanguard FTSE All-World), ki ima delež nastajajočih trgov (Kitajska, Tajvan, Brazilija, Indija itd.), praviloma niso dopustni na INR.
Za INR je treba izbrati ETF-je, ki so v celoti znotraj EU/EGP/OECD, ali uporabiti več ETF-jev za približek globalne razpršitve. To pa gre proti načelu preprostosti.
Poleg tega zakon dopušča, da ponudnik INR v skladu s poslovno politiko določi, katere instrumente bo dejansko ponujal. »Zakon dovoljuje« ≠ »ponudnik dejansko omogoča«. Preverite pri konkretnem ponudniku.
Obdavčitev na INR:
Vlaganje znotraj INR v Sloveniji ni sproti obdavčeno. Obdavčitev pride ob izplačilu (dvigu). Model obdavčitve:
- 15 % davka na neto dobiček ob izplačilu
- 0 % po 15 letih od odprtja ali zadnjega izplačila
Zelo pomembna praktična posledica: 15-letno obdobje teče od odprtja ali zadnjega izplačila. Vsako izplačilo lahko »resetira« pot do 0 % režima. Če v pokoju načrtujete redno črpanje (npr. letni dvig), 0 % režim morda nikoli ne nastopi ali nastopi zelo pozno. Temeljito premislite, ali je INR res primeren za fazo rednega črpanja.
Delni dvig: izplačilo se najprej šteje za donos, šele presežek je vračilo vplačil. Primer: vplačali ste 20.000 €, račun je vreden 25.000 €, pred potekom 15 let dvignete 5.000 €. Celoten dvig je donos, davek je 750 € (15 %).
Za primerjavo z navadnim računom velja tudi obratno: pri navadnem obdavčljivem računu vsak posamezen nakup (lot) po 15 letih držanja doseže 0 % po FIFO pravilu, ne glede na to, kaj počnete z ostalimi enotami. INR torej ni edina pot do 0 %. Je pa pot z bistveno manj administracije.
Kdo INR dejansko ponuja: ATVP vodi register ponudnikov INR. V registru je trenutno sedem ponudnikov: NLB, OTP banka, BKS Bank, Ilirika, Generali Investments, JonatanMars Invest in Triglav Investments. Preverite aktualen seznam na a-tvp.si. (register preverjen 13. 10. 2026)
Kdaj je INR smiseln: - Za denar, ki ga 15+ let ne nameravate dvigovati, in letna vplačila do 5.000 €, če ponudnik omogoča ustrezne ETF-je in so stroški sprejemljivi - Za slovenske/RS instrumente na posebnem podračunu (pozor na davčno opombo pri ljudskih obveznicah v razdelku B) - Če ne želite urejati davčne administracije
Kdaj INR ni smiseln: - Za glavnino globalnega ETF portfelja (omejitve dopustnih ETF-jev, nizki letni limiti) - Za denar, ki ga boste redno črpali, je prednost manjša (vsak dvig resetira 15-letni rok), čeprav je 15 % lahko še vedno ugodneje od 20–25 % na običajnem računu - Za hitro alokacijo večjih zneskov (nizki letni limiti po prvem letu)
Praktični pristop: INR uporabite selektivno, za del portfelja, ki ga nameravate pustiti nedotaknjenega 15+ let, in po potrebi za posebni podračun. Glavni del globalne razpršitve naredite na navadnem računu pri tujem posredniku.
D. Ponudniki in zaščita
Kateri so na voljo v Sloveniji:
- Interactive Brokers (IBKR): Najširša ponudba, najnižji stroški, zahtevnejša platforma (a ima poenostavljeno aplikacijo GlobalTrader). Irska entiteta (IBIE), zaščita do 90 % izgube, največ 20.000 € (Irish ICS). Od marca 2025 podpira tudi Ljubljansko borzo.
- Trade Republic (TR): Na voljo od oktobra 2022. Zelo preprosta mobilna aplikacija, brezplačni varčevalni načrti za ETF-je. Nemška bančna licenca (BaFin/ECB). Podrobnosti zaščite spodaj.
- Trading 212: Na voljo. Brezprovizijsko trgovanje z delnicami in ETF-ji.
- DEGIRO: Uradni helpdesk DEGIRO med sprejetimi državami navaja tudi Slovenijo. Ker imajo različne entitete/portale, razpoložljivost preverite ob dejanski registraciji.
- Finax (robo-svetovalec): Na voljo. Avtomatizirano upravljanje portfelja globalnih ETF-jev za 1 % letno + DDV (skupaj 1,23 %, za večje zneske manj). Slovaška regulacija (NBS), zaščita 50.000 €.
»Ali je zapleteno?« Sam ETF kot produkt je preprost: kupite en sklad, ki sledi indeksu, in ni treba izbirati posameznih delnic ali spremljati trga. Pot do prvega nakupa pa zahteva odprtje računa pri tujem posredniku, uporabo trgovalne platforme (pogosto v angleščini) in razumevanje osnov delovanja borze. Za nekatere je to preprosto, za druge pa resna ovira. Trade Republic ima zelo poenostavljeno mobilno aplikacijo, Finax (robo-svetovalec) pa celotno upravljanje prevzame namesto vas. IBKR je zahtevnejši, a ponuja največ možnosti.
Pri izbiri posrednika ali banke je pomembno razumeti tri ravni zaščite:
- Jamstvo za vloge: ščiti denar na banki do 100.000 € na vlagatelja na banko (standard EU). Pri neobankah, kot je Trade Republic, velja le za del gotovine (glej razdelek A).
- Jamstvo za terjatve vlagateljev: ščiti terjatve do investicijskega podjetja/banke, če ta ne more vrniti instrumentov/denarja. Ne krije tržnih izgub. V Sloveniji je v informacijah NLB in Ilirike navedena meja 22.000 €. Pri IBKR (Irska) 90 % do 20.000 € (Irish ICS). Pri Trade Republic po nemški zakonski odškodninski shemi 90 % terjatev iz poslov z vrednostnimi papirji do 20.000 €. Struktura je torej enaka kot pri IBKR.
- Segregacija sredstev: Pri vrednostnih papirjih je običajna praksa, da so v skrbništvu ločeno od premoženja posrednika (pri Trade Republic npr. pri HSBC Transaction Services oz. Clearstream) in ob stečaju niso del stečajne mase. Zato je tržno tveganje glavna realna nevarnost, ne »propad posrednika«. To sicer ne odpravlja operativnih težav v stečaju, zato jamstvene sheme ostajajo relevantne.
E. ETF-ji iz vodnika
- VWCE (Vanguard FTSE All-World UCITS ETF Acc, ISIN: IE00BK5BQT80): TER 0,14 % (od 28. 7. 2026, prej 0,19 %), ~3.700 delnic razvitega in nastajajočega sveta, akumulacijski (angl. accumulating)
- VAGF (Vanguard Global Aggregate Bond UCITS ETF EUR Hedged Acc, ISIN: IE00BG47KH54): TER 0,08 %, globalne obveznice z valutnim zavarovanjem v EUR
- XEON (Xtrackers II EUR Overnight Rate Swap UCITS ETF, ISIN: LU0290358497): TER 0,10 %, sledi kratkoročni evrski obrestni meri (€STR) prek zamenjav (sintetični ETF, zato tudi tveganje nasprotne stranke), alternativa depozitu za zneske nad 100.000 €
- Vanguard LifeStrategy ETF-ji (V40A, V60A) so poenostavitev: en sam ETF namesto ločenega delniškega in obvezniškega ETF-ja.
ETF-je kupujte v evrih na borzah Xetra ali Euronext. Mesečni varčevalni načrti so pri Trade Republic in Trading 212 brezplačni, pri IBKR poceni.
F. Zlato in bitcoin podrobneje
Metoda: zlato je cena v dolarjih (COMEX), preračunana v evre po tečaju ECB; svetovne delnice so indeks MSCI World z reinvestiranimi dividendami (neto), v evrih; bitcoin je cena v evrih (Yahoo Finance). Obdobja so od konca leta 2000 oziroma 2015 do konca leta 2025. Padec zlata v letih 1980–2001 je merjen v dolarjih. Vrednosti: zlato konec 2000 okoli 292 €, konec 2025 okoli 3.695 € za unčo (12,6-krat); bitcoin konec 2015 okoli 397 €, konec 2025 okoli 74.590 € (188-krat); svetovne delnice: zmnožek letnih donosov 2001–2025 (okoli 4,5-krat); zlato v dolarjih januarja 1980 850 $, v letih 1999–2001 okoli 255 $.
Zlato. Od leta 2022 ga v rekordnih količinah kupujejo centralne banke, ker zlata v lastnem trezorju ni mogoče zamrzniti.
Kaj lahko pričakujete:
- V dobrih obdobjih: od 2001 do 2025 se je cena zlata v evrih povečala skoraj 13-krat, svetovne delnice pa okoli 4,5-krat. Leta 2022, ko so padle delnice in obveznice, je zlato pridobilo.
- V slabih obdobjih: od 1980 do 2001 je v dolarjih izgubilo 70 %. Tudi v krizi ne ščiti vedno: leta 2026 je sredi energetskega šoka v nekaj mesecih padlo za več kot petino.
Kako kupiti in davki:
- Fizično naložbeno zlato (palice, kovanci): nakup je brez DDV, dobiček fizične osebe ob prodaji pa ni obdavčen (razen pri opravljanju dejavnosti). Slabosti: razlika med nakupno in prodajno ceno ter skrb za varno hrambo.
- Zlati ETC (vrednostni papir, krit s fizičnim zlatom v trezorju), npr. iShares Physical Gold (ISIN: IE00B4ND3602, TER 0,12 %) ali Xetra-Gold (ISIN: DE000A0S9GB0): kupite ga pri istem posredniku kot ETF. Davčno je ETC praviloma dolžniški vrednostni papir, katerega donos se ne izplačuje niti s kuponi niti z diskontom, ampak izvira le iz spremembe cene zlata. Takšne papirje FURS šteje za izvedeni finančni instrument: za te od leta 2026 velja 25 % ne glede na čas držanja. Razvrstitev preverite za konkreten produkt.
Bitcoin. Primer: pri 2 % deležu vas popolna izguba stane 2 % portfelja, desetkratna rast pa portfelju doda okoli 18 %. Drugih kriptovalut in trgovanja z vzvodom ne potrebujete.
Kaj lahko pričakujete:
- V dobrih obdobjih: od 2016 do 2025 se je cena v evrih povečala okoli 190-krat.
- V slabih obdobjih: vsakih nekaj let pade za 50–85 % (2018, 2022, 2026), na povrnitev pa je treba čakati leta. V paniki pada skupaj z delnicami in pred njihovimi padci ne ščiti.
- Najslabši primer: vrednost na nič (prepoved, tehnološka napaka, kraja). Na tisoče drugih kriptovalut je že propadlo.
Kako kupiti in davki:
- Neposredno pri ponudniku z dovoljenjem po evropski uredbi MiCA (povezava med viri). Dobiček fizične osebe po pojasnilih FURS ni obdavčen, če ne gre za opravljanje dejavnosti (drugače je tudi pri rudarjenju). Predlog 25-odstotnega davka je bil decembra 2025 umaknjen z dnevnega reda, a se lahko vrne. Pri lastni hrambi na strojni denarnici (angl. hardware wallet) izgubljeno obnovitveno geslo (angl. seed phrase) pomeni izgubljen denar, tudi za dediče.
- Kripto ETN (vrednostni papir, ki sledi ceni bitcoina) pri običajnem posredniku: preprosteje in brez lastne hrambe. Davčno velja enako kot pri zlatem ETC: lahko gre za izvedeni finančni instrument (25 % ne glede na čas držanja).
(davčni status preverjen 13. 10. 2026, zakonodaja se lahko spremeni)
G. Davki podrobno
Davčne stopnje na naložbe v Sloveniji (veljavne 2025/2026):
| Vrsta dohodka | Davčna stopnja | Opombe |
|---|---|---|
| Kapitalski dobiček (0–5 let) | 25 % | Znižano s 27,5 % od 1. 1. 2022 (ZDoh-2Z) |
| Kapitalski dobiček (5–10 let) | 20 % | |
| Kapitalski dobiček (10–15 let) | 15 % | |
| Kapitalski dobiček (15+ let) | 0 % | Skrajšano z 20 let od 1. 1. 2022 |
| Dividende | 25 % | Brez znižanja glede na obdobje. Končni davek. Če izplačuje tuji izplačevalec: napoved Doh-Div vloži zavezanec. |
| Obresti | 25 % | Oprostitev prvih 1.000 €/leto za EU bančne depozite + ljudske obveznice RS (2024–2026 izdaje, pri neposrednem imetništvu) |
| Kriptosredstva | Ni posebnega davka | FURS: dobiček fizične osebe ni obdavčen, če ne gre za opravljanje dejavnosti. Dejavnost in rudarjenje sta obdavčena drugače. Predlog zakona o 25 % davku je bil decembra 2025 umaknjen z dnevnega reda. Preverjeno 13. 10. 2026. |
| Fizično naložbeno zlato | Ni davka | Premičnina: dobiček fizične osebe ni obdavčen (razen pri opravljanju dejavnosti). Nakup brez DDV. |
| Izvedeni finančni instrumenti (lahko tudi zlati ETC, kripto ETN) | 25 % | Od davčnega leta 2026 ne glede na čas držanja (prej lestvica do 20 let). Mednje sodijo tudi dolžniški vrednostni papirji, katerih donos se ne izplačuje niti s kuponi niti z diskontom. Razvrstitev preverite za konkreten produkt (FURS). |
| INR (dvig) | 15 % | Na dobiček ob dvigu, 0 % po 15 letih brez dvigov. Pozor: vsako izplačilo resetira 15-letni rok. |
Davčna prijava pri tujem posredniku, korak za korakom:
- Izvozite zgodovino transakcij iz IBKR/Trade Republic (Activity Statement, CSV/PDF)
- Pretvorite v XML za napoved Doh-KDVP (uradni obrazec DOHKAP št. 4). Uporabite orodje Tax-Wizard (tax-wizard.eu, ~25 €/leto) ali davčnega svetovalca.
- Uvozite XML v portal eDavki (FURS)
- Oddajte praviloma do 28. februarja za preteklo leto (če je ta dan dela prost, prvi naslednji delovni dan)
- FURS izda odločbo do 30. aprila. Plačilo v 30 dneh
H. Dedovanje podrobno
Pri slovenskih bankah, upravljavcih skladov in INR: zapuščinski postopek se začne samodejno po smrti. Sodišče samo pridobi podatke o bančnih računih in vrednostnih papirjih pri slovenskih institucijah. Postopek tipično traja nekaj mesecev. Pri INR dedič izbere izplačilo denarja na svoj račun ali prenos instrumentov na svoj trgovalni račun. Oboje se davčno šteje kot izplačilo z INR (NLB). Davka ni, če v zadnjih 15 letih pred smrtjo imetnika z INR ni bilo izplačil. Računu ni treba biti odprt že 15 let (104.b člen ZDoh-2).
Pri tujem posredniku (IBKR, Trade Republic): - Račun se ob smrti zamrzne - Dediči morajo kontaktirati posrednika (IBKR: estateprocessing@interactivebrokers.com) - Potrebni dokumenti: overjen mrliški list, sklep o dedovanju (preveden in overjen), osebni dokumenti dediča - Evropsko potrdilo o dedovanju (angl. European Certificate of Succession, Uredba EU 650/2012), ki ga izda slovensko sodišče, poenostavi dokazovanje dednih pravic v državah, ki sodelujejo v uredbi. Irska in Danska ne sodelujeta, zato pri posredniku z irsko entiteto (npr. IBKR) preverite, katere dokumente zahteva - Postopek lahko traja več tednov do mesecev dodatno
Poleg finančnega pisma: - Na računu IBKR lahko zakoncu dodelite omejeno pooblastilo (Limited Power of Attorney) za čas vašega življenja, npr. za primer bolezni. Ob smrti pooblastilo preneha, zato ne nadomesti zapuščinskega postopka. Zaupna kontaktna oseba (Trusted Contact Person) posredniku pomaga stopiti v stik z bližnjimi. - Napišite oporoko, ki izrecno omenja finančne račune (zlasti tuje) - Hranite vso dokumentacijo o tujih računih na dostopnem mestu
Pomembno: Izogibajte se neposrednim naložbam v ameriške vrednostne papirje (US-domiciled ETFs, US stocks) nad 60.000 USD, saj to lahko sproži obveznost ameriškega davka na zapuščino (US estate tax). Uporabljajte evropske UCITS ETF-je z domicilom na Irskem ali v Luksemburgu (VWCE in VAGF sta irska, XEON luksemburški).
»Drži do smrti«, pravna podlaga: Prenos kapitala na dediče ob smrti ni odsvojitev po ZDoh-2, dediči pa kot nabavno vrednost prevzamejo vrednost, od katere je bil odmerjen davek na dediščino (v prvem dednem redu po stopnji 0 %), oziroma primerljivo tržno ceno ob pridobitvi, praviloma torej vrednost iz sklepa o dedovanju, ne pokojnikovo izvorno nakupno ceno. Nerealizirani dobiček pokojnika s tem za dohodnino ostane trajno neobdavčen. Pri INR veljajo pravila za izplačilo ob smrti (glej zgoraj).
I. Pogoste dileme
Nepremičnina za oddajanje ali globalni ETF? Nepremičnina pomeni koncentracijo v en trg in eno lokacijo, pogosto s kreditom (ki poveča tudi izgube), delo z najemniki, obdobja brez najemnika in nizko likvidnost: prodaja traja mesece. Najemnina je obdavčena s 25 % po odbitku 10 % normiranih stroškov (ali dejanskih stroškov vzdrževanja). Donos po stroških in davkih pa pogosto ni višji od globalno razpršenega portfelja. Prednost: oprijemljivo premoženje, ki ga lahko po potrebi uporabljate tudi sami.
Varčevanje za otroke ima najdaljši horizont od vseh, zato je globalni delniški ETF (na varčevalnem načrtu, tudi s 50 € mesečno) naravna izbira. Račun je lahko na ime starša ali otroka, vsak z drugačnimi praktičnimi posledicami.
Koliko dolarjev imate z globalnim skladom? VWCE kotira v evrih, a okoli 60 % njegove vrednosti predstavljajo ameriška podjetja. Z njim torej kupujete tudi dolar in veliko izpostavljenost ameriškim tehnološkim podjetjem. Posledica: leta 2025 so svetovne delnice v dolarjih zrasle za 21 %, v evrih pa le za 7 %, ker je dolar oslabel.